
اقتصاد سیاسی ترانزیت در اوراسیا
کریدور میانی؛ حساب ۳۰ میلیارد دلاری ترکیه روی تجارت اوراسیا
 م
اندیشکده زاویه: وقتی از «کریدور میانی» حرف زده میشود، در واقع درباره یکی از جدیترین شرطبندیهای ترکیه در جغرافیای اوراسیا صحبت میشود؛ مسیری که آنکارا سالهاست روی آن سرمایهگذاری سیاسی و اقتصادی کرده و حالا در سایه جنگ اوکراین و بنبست مسیرهای شمالی و جنوبی، بیش از هر زمان دیگری خودش را نشان میدهد.
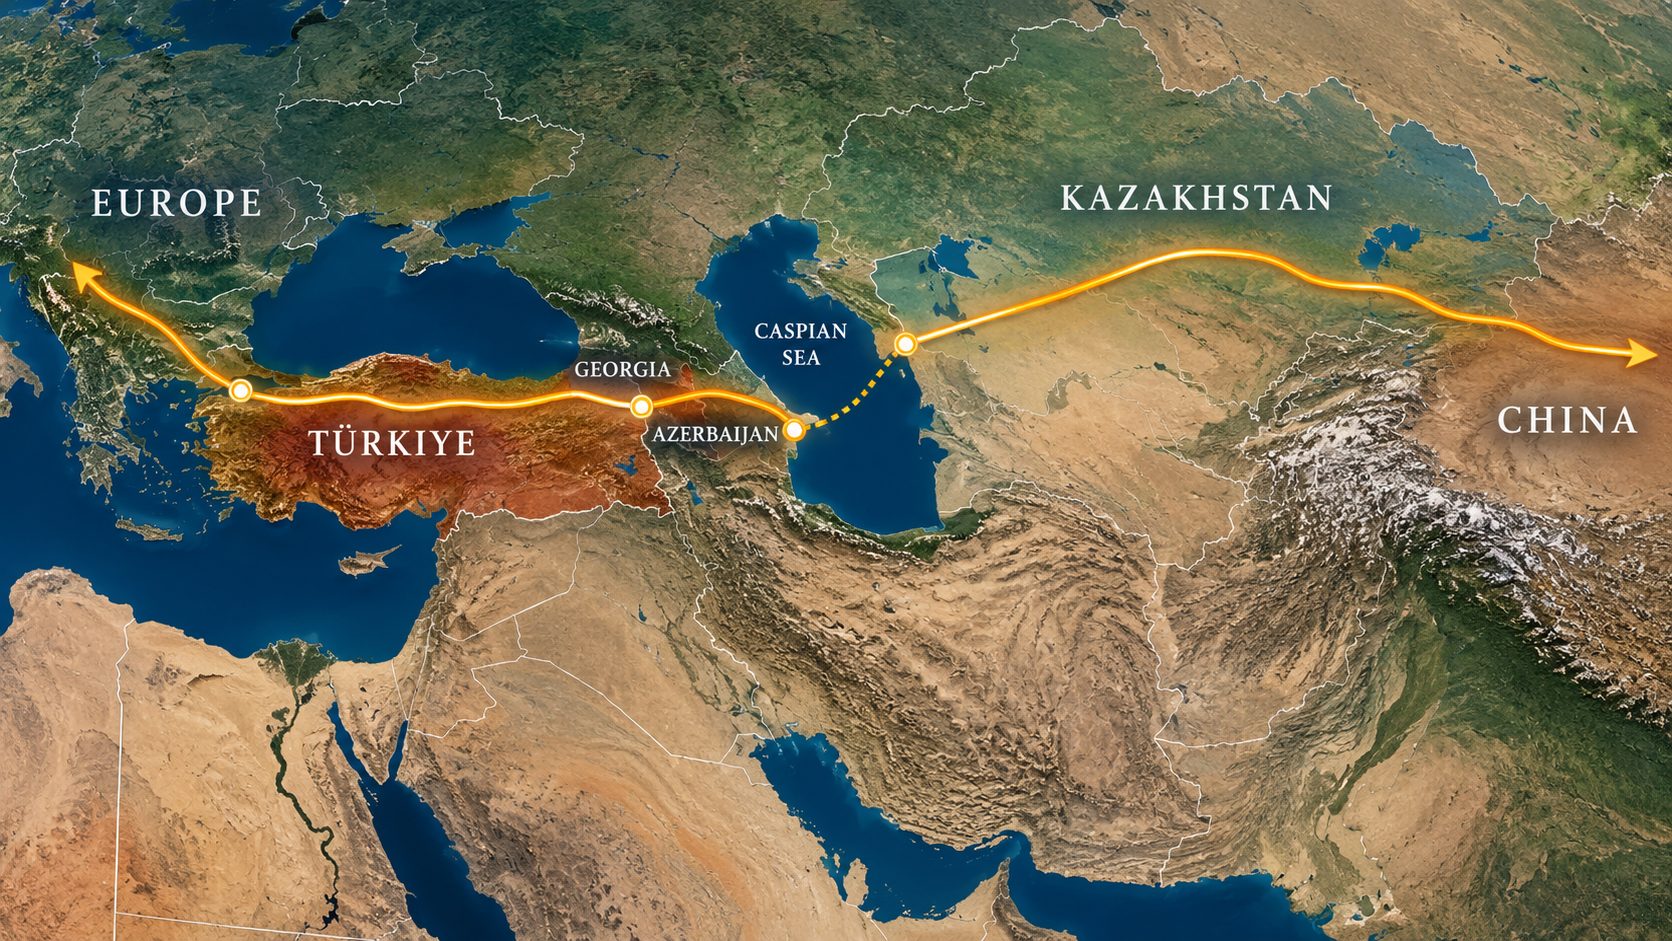
کریدور میانی یک خط ارتباطی ترکیبی از ریل و جاده است که چین را از طریق قزاقستان، دریای خزر، آذربایجان، گرجستان و ترکیه به اروپا وصل میکند. طول این مسیر حدود ۶۵۰۰ تا ۷۰۰۰ کیلومتر برآورد میشود و همین طولانی بودنش، هم فرصت است و هم دردسر.
کریدور میانی؛ اعداد و ارقام یک فرصت ژئوپلیتیکی
آمارهای منتشرشده نشان میدهد که این مسیر در حال تبدیل شدن به یک گزینه جدیتر در شبکه حملونقل اوراسیاست. بر اساس گزارش سازمان همکاری و توسعه اقتصادی (OECD)، حجم جابجایی کالا در کریدور میانی در سال ۲۰۲۴ با رشد ۶۲ درصدی به حدود ۴.۵ میلیون تن رسید؛ درحالیکه این رقم در سال ۲۰۲۳ حدود ۲.۸ میلیون تن بود. این افزایش، بیانگر رشد تقاضا برای استفاده از مسیر ترانسخزر است، هرچند نباید آن را به معنای برابری ظرفیت این مسیر با کریدور شمالی دانست. برای مقایسه، حجم جابهجایی در کریدور شمالی اوراسیا در سال ۲۰۲۳ حدود ۱۷۷.۷ میلیون تن گزارش شده است. بنابراین، کریدور میانی هنوز فاصله قابلتوجهی با مسیرهای تثبیتشده دارد.
پیشبینیهای بانک جهانی، ابعاد بلندمدت این فرصت را روشنتر میکند. بر اساس گزارش این نهاد در سپتامبر ۲۰۲۶، سرمایهگذاری هدفمند میتواند حجم تجارت عبوری از کریدور را تا سال ۲۰۴۰ بیش از سه برابر کند و در صورت همراهی سرمایهگذاری زیرساختی با اصلاحات گمرکی و عملیاتی، این حجم حتی امکان چهار برابر شدن خواهد داشت. بانک جهانی همچنین برآورد کرده است که توسعه این مسیر میتواند تولید ناخالص داخلی کشورهای درگیر را ۳.۳ درصد افزایش دهد و زمینه ایجاد حدود ۲ میلیون فرصت شغلی جدید را فراهم کند. تحقق این چشمانداز البته به سرمایهگذاری سنگینی نیاز دارد: دستکم ۲۵ میلیارد دلار برای زیرساختهای اصلی و حدود ۳۰ میلیارد دلار دیگر برای زیرساختهای مکمل، مراکز لجستیکی، خطوط اتصال و تجهیزات حملونقل تا سال ۲۰۴۰.
بخش مهمی از محاسبات ترکیه در همین ارقام نهفته است. آنکارا میخواهد از موقعیت خود در انتهای غربی کریدور، بهعنوان نقطه اتصال آسیای مرکزی به بازار اروپا استفاده کند. راهآهن باکو ـ تفلیس ـ قارص یکی از اجزای کلیدی این راهبرد است. این خط ریلی به طول تقریبی ۸۵۰ کیلومتر، جمهوری آذربایجان، گرجستان و ترکیه را به یکدیگر متصل میکند. پس از تکمیل عملیات بازسازی و توسعه بخش گرجستان در سال ۲۰۲۴، ظرفیت سالانه حمل بار آن از یک میلیون تن به پنج میلیون تن افزایش یافت. در سوی دیگر، بندر بینالمللی باکو نیز ظرفیت جابهجایی سالانه ۱۵ میلیون تن کالا و ۱۵۰ هزار واحد کانتینری معادل TEU را دارد. این زیرساختها نشان میدهند که کشورهای مسیر صرفاً به دنبال توافقهای سیاسی نیستند، بلکه در حال ایجاد ظرفیت عملیاتی برای جذب جریان تجارت هستند.
ترکیه و تبدیل ترانزیت به نفوذ اقتصادی
برای ترکیه، مسئله اصلی فقط عبور قطارها و کامیونها از خاک این کشور نیست؛ بلکه دستیابی به جایگاهی است که در آن شرکتهای حملونقل، اپراتورهای بندری، مراکز توزیع، خدمات بیمه، انبارداری و تجارت منطقهای به شبکه لجستیکی ترکیه وابسته شوند. در چنین وضعیتی، آنکارا میتواند از یک کشور واقع در مسیر تجارت به بازیگری تبدیل شود که در سازماندهی و مدیریت آن نقش تعیینکننده دارد.
این راهبرد با اهداف سازمان کشورهای ترک نیز پیوند خورده است. قزاقستان، جمهوری آذربایجان، ازبکستان و قرقیزستان برای دسترسی متنوعتر به بازارهای جهانی به این مسیر نیاز دارند. از منظر آنها، کریدور میانی علاوه بر کاهش وابستگی به مسیرهای تحت کنترل روسیه، امکان توسعه تجارت با ترکیه و اروپا و جذب سرمایهگذاری خارجی را فراهم میکند. در این میان، ترکیه میتواند از پیوندهای زبانی، فرهنگی و سیاسی با این کشورها برای تسهیل همکاریهای اقتصادی استفاده کند. به همین دلیل، توسعه کریدور میانی را باید بخشی از تلاش آنکارا برای تقویت پیوندهای اقتصادی جهان ترک دانست، نه صرفاً یک پروژه حملونقل.
محدودیتهایی که محاسبات آنکارا را پیچیده میکند
با وجود این ظرفیتها، کریدور میانی هنوز با موانعی روبهروست که نمیتوان آنها را صرفاً با افزایش سرمایهگذاری برطرف کرد. عبور از دریای خزر به هماهنگی میان بنادر قزاقستان و جمهوری آذربایجان وابسته است. تفاوت استانداردهای ریلی، تشریفات گمرکی، زمان انتظار در مرزها، محدودیت ناوگان کشتیهای باری و ناهماهنگی میان اپراتورهای حملونقل نیز هزینه و زمان انتقال کالا را افزایش میدهد. بانک جهانی صراحتاً تأکید کرده است که گلوگاههای بندری، خطوط ریلی و ارتباطات دریایی، در کنار ضعف هماهنگی نهادی، از موانع اصلی رقابتپذیری این مسیر هستند.
از سوی دیگر، ترکیه نمیتواند این پروژه را مستقل از ملاحظات روسیه، چین و اتحادیه اروپا پیش ببرد. چین به دنبال تنوعبخشی به مسیرهای صادراتی خود است، اما همچنان منافع گستردهای در مسیرهای تجاری موجود دارد. روسیه نیز با وجود کاهش جذابیت مسیر شمالی در پی جنگ اوکراین، همچنان از نفوذ اقتصادی و سیاسی قابلتوجهی در آسیای مرکزی برخوردار است. اتحادیه اروپا نیز با اختصاص بیش از ۱۰ میلیارد یورو در چارچوب ابتکار دروازه جهانی(Global Gateway) به تقویت ارتباطات منطقهای آسیای مرکزی توجه نشان داده است. بنابراین، کریدور میانی نه یک پروژه انحصاری ترکیه، بلکه عرصه تلاقی منافع بازیگران مختلف است.
در این میان، نباید از جایگاه ایران نیز غافل شد. توسعه کریدور میانی میتواند سهم ایران را در بخشی از مبادلات شرق و غرب محدود کند؛ بهویژه اگر ترکیه و شرکای منطقهای آن بتوانند مسیرهای جایگزین را با سرعت، هزینه و قابلیت اطمینان بیشتری توسعه دهند. البته این وضعیت لزوماً به معنای حذف ظرفیت ترانزیتی ایران نیست. اتصال کریدور میانی به شبکههای شمال ـ جنوب و بهرهگیری از موقعیت ایران در ارتباط با خلیج فارس و آبهای آزاد میتواند زمینه همکاریهای مکمل را نیز ایجاد کند.
جمعبندی
در مجموع، حساب ترکیه روی کریدور میانی را باید سرمایهگذاری بر آینده قدرت اقتصادی و ژئوپلیتیکی این کشور دانست. آنکارا به دنبال آن است که پیوندهای فرهنگی جهان ترک را به شبکهای از منافع اقتصادی، زیرساختهای مشترک و وابستگیهای متقابل تبدیل کند. بااینحال، فاصله میان ظرفیت بالقوه و عملکرد واقعی این کریدور همچنان قابلتوجه است. اگر هماهنگی میان کشورهای مسیر، سرمایهگذاری و اصلاحات عملیاتی تحقق پیدا کند، ترکیه میتواند سهم بیشتری در مدیریت جریان تجارت اوراسیا به دست آورد؛ اما اگر رقابت قدرتها، اختلافات منطقهای و گلوگاههای زیرساختی بر همکاری غلبه کنند، کریدور میانی همچنان بیش از آنکه یک شاهراه تجاری تثبیتشده باشد، یک فرصت ژئوپلیتیکی در حال شکلگیری باقی خواهد ماند.
نظرات خوانندگان