
Avrasya’da transit geçişin politik ekonomisi
Orta Koridor; Türkiye’nin Avrasya ticareti üzerine 30 milyar dolarlık hesabı
 M
Zaviye Enstitüsü: “Orta Koridor”dan söz edildiğinde, aslında Türkiye’nin Avrasya coğrafyasındaki en ciddi hamlelerinden birinden bahsediliyor; Ankara’nın yıllardır siyasi ve ekonomik yatırım yaptığı bu güzergâh, Ukrayna savaşı ile kuzey ve güney güzergâhlarındaki çıkmazın gölgesinde kendisini her zamankinden daha fazla gösteriyor.
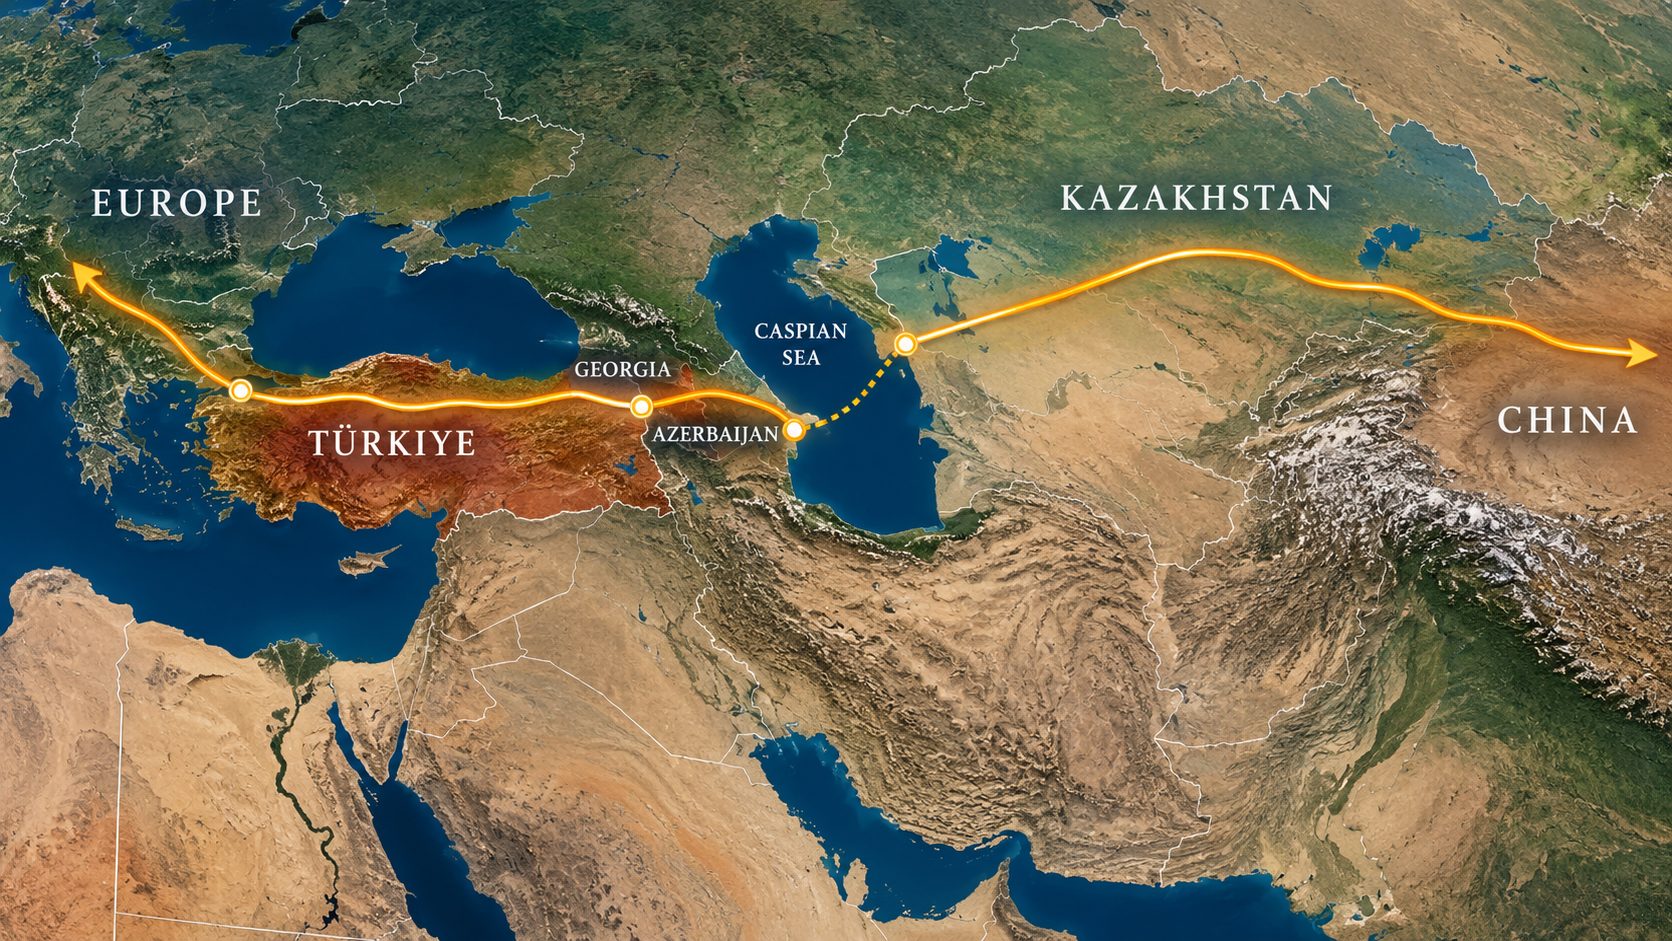
Orta Koridor, Çin’i Kazakistan, Hazar Denizi, Azerbaycan, Gürcistan ve Türkiye üzerinden Avrupa’ya bağlayan, demir yolu ve kara yolundan oluşan karma bir ulaşım hattıdır. Bu güzergâhın uzunluğunun yaklaşık 6.500 ila 7.000 kilometre olduğu tahmin ediliyor; bu uzunluk hem bir fırsat hem de bir sorun teşkil ediyor.
Orta Koridor; bir jeopolitik fırsatın rakamları
Yayımlanan istatistikler, bu güzergâhın Avrasya ulaşım ağında giderek daha ciddi bir seçenek hâline geldiğini gösteriyor. Ekonomik İşbirliği ve Kalkınma Örgütü’nün (OECD) raporuna göre, Orta Koridor’daki yük taşımacılığı hacmi 2024 yılında yüzde 62 artarak yaklaşık 4,5 milyon tona ulaştı; oysa bu rakam 2023 yılında yaklaşık 2,8 milyon tondu. Bu artış, Trans-Hazar güzergâhının kullanımına yönelik talebin yükseldiğine işaret ediyor; ancak bu durum, söz konusu güzergâhın kapasitesinin Kuzey Koridoru ile eşit olduğu anlamına gelmiyor. Karşılaştırma amacıyla, Avrasya Kuzey Koridoru’ndaki taşımacılık hacmi 2023 yılında yaklaşık 177,7 milyon ton olarak bildirildi. Dolayısıyla Orta Koridor, yerleşik güzergâhlarla arasında hâlâ kayda değer bir mesafe bulunan bir koridor niteliğinde.
Dünya Bankası’nın tahminleri, bu fırsatın uzun vadeli boyutlarını daha net biçimde ortaya koyuyor. Kurumun Eylül 2026 tarihli raporuna göre, hedefli yatırımlar koridordan geçen ticaret hacmini 2040 yılına kadar üç kattan fazla artırabilir; altyapı yatırımlarına gümrük ve operasyonel reformların eşlik etmesi hâlinde bu hacmin dört katına çıkması dahi mümkün olabilir. Dünya Bankası ayrıca bu güzergâhın geliştirilmesinin ilgili ülkelerin gayrisafi yurt içi hasılasını yüzde 3,3 artırabileceğini ve yaklaşık 2 milyon yeni istihdam olanağı yaratabileceğini tahmin ediyor. Bununla birlikte, bu vizyonun hayata geçirilmesi ağır yatırımlar gerektiriyor: 2040 yılına kadar temel altyapı için en az 25 milyar dolar, tamamlayıcı altyapı, lojistik merkezleri, bağlantı hatları ve taşımacılık ekipmanları için ise yaklaşık 30 milyar dolar daha.
Daha fazla bilgi: Orta Koridor, kapasitenin üç katına çıkarılmasıyla Avrasya transitinde sıçramaya hazırlanıyor
Türkiye’nin hesaplamalarının önemli bir bölümü tam da bu rakamlarda yatıyor. Ankara, koridorun batı ucundaki konumunu Orta Asya’yı Avrupa pazarına bağlayan bir geçiş noktası olarak kullanmak istiyor. Bakü-Tiflis-Kars demir yolu, bu stratejinin kilit unsurlarından biri. Yaklaşık 850 kilometre uzunluğundaki bu demir yolu hattı, Azerbaycan Cumhuriyeti, Gürcistan ve Türkiye’yi birbirine bağlıyor. Gürcistan bölümündeki yenileme ve genişletme çalışmalarının 2024 yılında tamamlanmasının ardından, hattın yıllık yük taşıma kapasitesi 1 milyon tondan 5 milyon tona yükseldi. Diğer tarafta Bakü Uluslararası Limanı da yıllık 15 milyon ton yük ve 150 bin TEU eşdeğeri konteyner elleçleme kapasitesine sahip. Bu altyapılar, güzergâh üzerindeki ülkelerin yalnızca siyasi anlaşmalar peşinde olmadığını, aynı zamanda ticaret akışlarını çekmek için operasyonel kapasite oluşturduğunu gösteriyor.
Türkiye ve transit taşımacılığın ekonomik nüfuza dönüştürülmesi
Türkiye açısından temel mesele yalnızca trenlerin ve kamyonların ülke topraklarından geçmesi değil; taşımacılık şirketlerinin, liman işletmecilerinin, dağıtım merkezlerinin, sigorta hizmetlerinin, depolama faaliyetlerinin ve bölgesel ticaretin Türkiye’nin lojistik ağına bağımlı hâle geleceği bir konuma ulaşmaktır. Böyle bir durumda Ankara, ticaret güzergâhı üzerinde bulunan bir ülkeden, bu ticaretin örgütlenmesi ve yönetiminde belirleyici rol oynayan bir aktöre dönüşebilir.
Daha fazla okuyun: Türkiye’nin Orta Koridor’daki rolü ve Orta Asya’daki nüfuzunun sınırları
Bu strateji, Türk Devletleri Teşkilatı’nın hedefleriyle de bağlantılıdır. Kazakistan, Azerbaycan Cumhuriyeti, Özbekistan ve Kırgızistan, küresel pazarlara daha çeşitli kanallardan erişebilmek için bu güzergâha ihtiyaç duyuyor. Onlara göre Orta Koridor, Rusya’nın kontrolündeki güzergâhlara bağımlılığı azaltmanın yanı sıra Türkiye ve Avrupa ile ticaretin geliştirilmesine ve yabancı yatırımların çekilmesine olanak sağlıyor. Bu çerçevede Türkiye, bu ülkelerle arasındaki dilsel, kültürel ve siyasi bağlardan ekonomik işbirliğini kolaylaştırmak için yararlanabilir. Bu nedenle Orta Koridor’un geliştirilmesi, yalnızca bir taşımacılık projesi değil, Ankara’nın Türk dünyasının ekonomik bağlarını güçlendirme çabasının bir parçası olarak görülmelidir.
Ankara’nın hesaplamalarını karmaşıklaştıran sınırlamalar
Bu kapasitelere rağmen Orta Koridor, yalnızca yatırımların artırılmasıyla giderilemeyecek engellerle karşı karşıyadır. Hazar Denizi’nin geçilmesi, Kazakistan ve Azerbaycan’daki limanlar arasında koordinasyona bağlıdır. Demiryolu standartlarındaki farklılıklar, gümrük işlemleri, sınırlardaki bekleme süreleri, yük gemisi filosundaki kısıtlar ve taşımacılık operatörleri arasındaki uyumsuzluk da malların taşınma maliyetini ve süresini artırmaktadır. Dünya Bankası, limanlar, demiryolu hatları ve deniz bağlantılarındaki darboğazların yanı sıra kurumsal koordinasyon eksikliğinin de bu güzergâhın rekabet gücünün önündeki başlıca engeller arasında yer aldığını açıkça vurgulamıştır.
Öte yandan Türkiye bu projeyi Rusya, Çin ve Avrupa Birliği’nin kaygılarını göz ardı ederek ilerletemez. Çin, ihracat güzergâhlarını çeşitlendirmeyi amaçlamakta, ancak mevcut ticaret yollarında hâlâ geniş kapsamlı çıkarlara sahip bulunmaktadır. Rusya ise Ukrayna savaşı sonrasında Kuzey Koridoru’nun cazibesinin azalmasına rağmen Orta Asya’da kayda değer ekonomik ve siyasi nüfuzunu korumaktadır. Avrupa Birliği de Küresel Geçit (Global Gateway) girişimi çerçevesinde 10 milyar avronun üzerinde kaynak ayırarak Orta Asya’nın bölgesel bağlantılarını güçlendirmeye yönelik ilgisini ortaya koymuştur. Dolayısıyla Orta Koridor, Türkiye’nin tekelindeki bir proje değil, farklı aktörlerin çıkarlarının kesiştiği bir alandır.
Daha fazla okuyun: Orta Koridor kurumsal sıçramanın eşiğinde: Altyapı neden tek başına yeterli değil?
Bu bağlamda İran’ın konumu da göz ardı edilmemelidir. Orta Koridor’un geliştirilmesi, özellikle Türkiye ve bölgesel ortaklarının alternatif güzergâhları daha hızlı, düşük maliyetli ve güvenilir biçimde geliştirebilmesi hâlinde, İran’ın Doğu-Batı ticaretinin bir bölümündeki payını sınırlayabilir. Bununla birlikte, bu durum İran’ın transit kapasitesinin zorunlu olarak ortadan kalkacağı anlamına gelmemektedir. Orta Koridor’un Kuzey-Güney ağlarına bağlanması ve İran’ın Basra Körfezi ile açık denizlere bağlantı noktasındaki konumundan yararlanılması, tamamlayıcı iş birliği imkânları da yaratabilir.
Sonuç
Genel olarak Türkiye’nin Orta Koridor’a bel bağlaması, bu ülkenin ekonomik ve jeopolitik gücünün geleceğine yapılan bir yatırım olarak değerlendirilmelidir. Ankara, Türk dünyasının kültürel bağlarını ekonomik çıkarlar, ortak altyapılar ve karşılıklı bağımlılıklardan oluşan bir ağa dönüştürmeyi amaçlamaktadır. Bununla birlikte, bu koridorun potansiyel kapasitesi ile fiilî performansı arasındaki fark hâlâ kayda değerdir. Güzergâh üzerindeki ülkeler arasındaki koordinasyon, yatırımlar ve operasyonel reformlar hayata geçirilirse Türkiye, Avrasya ticaret akışlarının yönetiminde daha büyük bir pay elde edebilir; ancak güçler arasındaki rekabet, bölgesel anlaşmazlıklar ve altyapı darboğazları iş birliğine üstün gelirse Orta Koridor, yerleşik bir ticaret ana arterinden ziyade şekillenmekte olan bir jeopolitik fırsat olarak kalmayı sürdürecektir.
Okur yorumları