ناامنی دریای سیاه؛ زنگ خطری برای گرجستان و ترکیه
آیا ناامنی دریای سیاه، نقشه تجارت میان آسیا و اروپا را تغییر خواهد داد؟ تشدید حملات پهپادی، فشار تحریمها و افزایش مخاطرات کشتیرانی، آینده کریدور میانی را با پرسشهای تازهای روبرو کرده است. در این میان، ترکیه و گرجستان با معادلات جدیدی مواجهاند؛ تحولاتی که میتواند جایگاه ترانزیتی ایران و مسیرهای جایگزین در قفقاز را نیز تحت تأثیر قرار دهد.
محمدرضا مصطفینژاد – کارشناس مسائل ترکیه و قفقاز جنوبی
اندیشکده زاویه: افزایش ناامنی دریای سیاه، تشدید نظارتهای تحریمی و گسترش رقابت کریدوری در قفقاز جنوبی، معادلات سنتی حملونقل میان آسیا و اروپا را با چالشهای تازهای روبهرو کرده است. در گذشته، موقعیت جغرافیایی کشورهایی مانند گرجستان و ترکیه مهمترین عامل تعیینکننده جایگاه ترانزیتی آنها محسوب میشد؛ اما تحولات اخیر نشان میدهد که امنیت مسیر، شفافیت تجاری و قابلیت اطمینان زیرساختها نیز به متغیرهایی تعیینکننده تبدیل شدهاند.
حملات پهپادی اکتبر ۲۰۲۶ به کشتیهای تجاری در دریای سیاه، نگرانیهای تازهای درباره امنیت کشتیرانی ایجاد کرده است. براساس گزارشهای منتشرشده، تعدادی از این حملات در نزدیکی آبهای رومانی و بلغارستان رخ داده و هزینههای بیمه و نگرانی شرکتهای کشتیرانی را افزایش داده است. اگرچه کشورهای منطقه نسبت به منشأ حملات اتهاماتی مطرح کردهاند، مسئولیت تمام حوادث بهطور قطعی مشخص نشده است.
دریای سیاه؛ از شاهراه تجارت تا فضای رقابت امنیتی
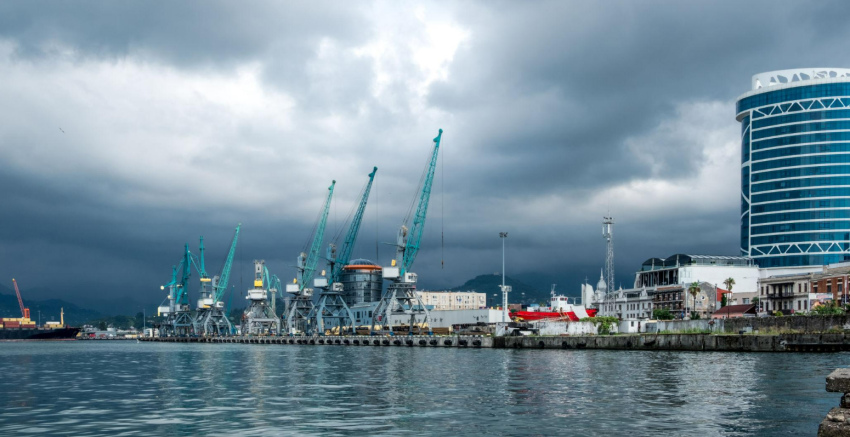
دریای سیاه یکی از حلقههای ارتباطی مهم میان قفقاز جنوبی، ترکیه، اروپای شرقی و بازارهای جهانی است. بنادر گرجستان در این شبکه نقش ویژهای دارند؛ زیرا بخشی از جریان کالاهای آسیای مرکزی و جمهوری آذربایجان پس از عبور از خاک گرجستان، از طریق حملونقل دریایی به بازارهای اروپایی منتقل میشود.
بیشتر بخوانید: جایی که دریاها به کریدورها میرسند!؛ نقش مسیرهای دریایی در معادلات ترانزیتی منطقه
بااینحال، گسترش جنگ روسیه و اوکراین به زیرساختهای بندری و مسیرهای کشتیرانی، آسیبپذیری این الگوی ارتباطی را آشکار کرده است. افزایش ریسک دریایی میتواند هزینه بیمه، زمان تحویل و قیمت تمامشده کالا را تحت تأثیر قرار دهد.
در چنین وضعیتی، مزیت یک کریدور صرفاً با کوتاهی مسافت سنجیده نمیشود. مسیری طولانیتر اما دارای ثبات عملیاتی بیشتر ممکن است برای برخی شرکتها جذابتر باشد. البته این به معنای کاهش قطعی سهم گرجستان از تجارت منطقه نیست؛ زیرا بنادر و زیرساختهای موجود این کشور همچنان مزیتهای مهمی دارند.
تحریمها و مسئله اعتبار تجاری گرجستان
در کنار مخاطرات امنیتی، موضوع تحریمها نیز به عامل تازهای در ارزیابی جایگاه ترانزیتی گرجستان تبدیل شده است.
مرکز پژوهش انرژی و هوای پاک در گزارشی درباره بنادر باتومی و کولوی، احتمال ورود فرآوردههای نفتی دارای منشأ روسی به بازارهای تحت تحریم را بررسی کرده است. این مرکز در اصلاحیه ۱۶ اکتبر ۲۰۲۶ تأکید کرد که فعالیت بندر، پایانه نفتی و پالایشگاه کولوی باید از یکدیگر تفکیک شوند و دادههای صادرات بندری بهتنهایی منشأ تولید فرآوردهها را ثابت نمیکند.
همچنین دادههای منتشرشده نشان میدهد که بندر کولوی در سپتامبر ۲۰۲۶ نفت خام دریافتی از روسیه نداشته و واردات نفت خام آن در این ماه از لیبی انجام شده است.
اهمیت این تحولات صرفاً به تجارت انرژی محدود نمیشود. در نظام جدید تجارت بینالمللی، شفافیت منشأ کالا، قابلیت رهگیری محموله و رعایت مقررات تحریمی میتوانند بر تصمیم بانکها، شرکتهای بیمه و سرمایهگذاران اثر بگذارند.
بنابراین، کشورهای ترانزیتی ناچارند علاوه بر توسعه زیرساختهای فیزیکی، اعتبار حقوقی و تجاری شبکه حملونقل خود را نیز تقویت کنند.
ترکیه و فرصت بازتعریف نقش منطقهای
ترکیه در این شرایط از موقعیت متفاوتی برخوردار است. این کشور علاوه بر دسترسی مستقیم به دریای سیاه و مدیترانه، به شبکههای ریلی و جادهای قفقاز و اروپا متصل است.
آنکارا میتواند با توسعه مسیرهای زمینی، تقویت همکاریهای دریایی و مشارکت در پروژههای ارتباطی قفقاز جنوبی، تنوع بیشتری به شبکه حملونقل منطقه ارائه دهد.
بیشتر بخوانید: دیپلماسی ترکیه در بنبست دریای سیاه
گزارش ژوئیه ۲۰۲۶ اتحادیه اروپا درباره راهبرد دریای سیاه نیز بر نقش ترکیه در اتصال حملونقل، انرژی، تجارت و زیرساختهای دیجیتال تأکید کرده است. این گزارش همچنین به آغاز اقدامات مقدماتی برای احیای راهآهن قارص–گیومری در چارچوب عادیسازی روابط ترکیه و ارمنستان اشاره میکند.
بااینحال، افزایش نقش ترکیه لزوماً به معنای تضعیف گرجستان نیست. مسیرهای زمینی و دریایی میتوانند مکمل یکدیگر باشند و شکلگیری شبکههای جایگزین حتی به افزایش تابآوری کل کریدور میانی کمک کند.
ایران و ضرورت بازنگری در دیپلماسی کریدوری
برای ایران، تحولات دریای سیاه و قفقاز جنوبی دو پیام متفاوت دارد. از یکسو، افزایش مخاطرات دریایی و گسترش مسیرهای زمینی میتواند ظرفیتهای جدیدی برای ترانزیت از خاک ایران ایجاد کند. از سوی دیگر، محدودیتهای مالی، تحریمی و مشکلات زیرساختی ممکن است مانع بهرهبرداری از این فرصتها شوند.
مسیرهای ایران از طریق ترکیه، جمهوری آذربایجان و ارمنستان میتوانند در قالب شبکهای مکمل بررسی شوند؛ اما تبدیل آنها به گزینههای رقابتی مستلزم کاهش زمان توقف مرزی، توسعه حملونقل ترکیبی و ایجاد سازوکارهای قابل اتکای بیمه و تسویه مالی است.
همچنین تهران باید تحولات دریای سیاه را نه صرفاً از منظر رقابت ژئوپلیتیکی، بلکه با توجه به تغییر معیارهای انتخاب مسیر توسط شرکتهای بینالمللی ارزیابی کند.
جمعبندی
تحولات اکتبر ۲۰۲۶ نشان میدهد که آینده کریدور میانی بیش از گذشته تحت تأثیر پیوند امنیت، اقتصاد و مقررات بینالمللی قرار گرفته است. گرجستان همچنان از مزیت زیرساختی برخوردار است، اما با ضرورت تقویت امنیت و اعتبار تجاری مواجه خواهد بود. ترکیه نیز امکان گسترش نقش ارتباطی خود را دارد، هرچند این ظرفیت به موفقیت پروژههای زیرساختی و همکاریهای منطقهای وابسته است.
برای ایران، مهمترین پیام این تحولات آن است که موقعیت جغرافیایی نخستین شرط مشارکت در تجارت منطقهای محسوب میشود.
در نظم جدید ترانزیتی اوراسیا، کشورها صرفاً با داشتن مسیر برنده نمیشوند؛ بلکه توانایی آنها در ارائه مسیرهای امن، اقتصادی، شفاف و قابل اعتماد تعیین میکند که چه سهمی از تجارت آینده را در اختیار خواهند داشت.