پایان دوران مزیت ارزان؛ آیا صنعت نساجی ترکیه در آستانه تحولی ساختاری است؟
صنعت نساجی ترکیه با وجود صادرات ۹.۴ میلیارد دلاری منسوجات و ۱۸.۶ میلیارد دلاری پوشاک، و ارزش کلی ۷۵ میلیارد دلاری، با انسدادی ساختاری روبروست. نویسنده در این تحلیل واکاوی میکند که چرا مدل سنتی «تولید ارزان» دیگر کارآمد نیست. اگرچه این صنعت ستون مدرنیزاسیون ترکیه است، اما تداوم آن به یارانههای دولتی گره خورده؛ لذا گذار استراتژیک از تولید صرف به سمت «برندسازی بینالمللی»، تنها راه برونرفت از این بحران مزمن است.
دکتر حمید شهانقی – جامعهشناس و تحلیلگر مسائل ترکیه
اندیشکده زاویه: بررسی واقعیتهای بنیادین صنعت نساجی و پوشاک ترکیه مستلزم عبور از سطح آمارهای گمرکی و ترازنامههای تجاری است. این صنعت در طول نزدیک به یک قرن اخیر، فراتر از یک بخش اقتصادی صرف، به عنوان یکی از ستونهای اصلی شکلگیری جامعه صنعتی ترکیه عمل کرده است. سیر تحول این حوزه بخش مهمی از فرآیند دگرگونیهای ساختاری و اجتماعی ترکیه مدرن را بازتاب میدهد.
اگرچه شاخصهای کلان اقتصادی همچنان نشاندهنده ابقای جایگاه ترکیه به عنوان چهارمین صادرکننده نساجی و هشتمین صادرکننده پوشاک در جهان است، اما ارزیابی عمیقتر لایههای زیرین این بخش، چالشهای ساختاری جدی را آشکار میسازد. بر اساس دادههای سال ۲۰۲۵، صادرات نساجی و مواد اولیه حدود ۹.۴ میلیارد دلار و صادرات پوشاک نزدیک به ۱۸.۶ میلیارد دلار ثبت شده است. با این حال، پارادایم سنتی این صنعت که بر محور «کیفیت بهینه در ازای هزینه تولید پایین» استوار بود، کارایی خود را از دست داده و بخش تولیدی کشور در آستانه یک چرخش استراتژیک اجباری برای بازتعریف مزیتهای رقابتی خود قرار دارد.
ریشههای تاریخی صنایع نساجی در فلات آناتولی به سنتهای چندصدساله تولید کارگاهی پارچه، فرش و ابریشم بازمیگردد. با این حال، صورتبندی مدرن این صنعت همزمان با استقرار نظام جمهوری و از طریق سیاستهای مداخلهگرایانه دولت آغاز شد. در این میان، تأسیس نهاد «سومربانک» (Sümerbank) در دهه ۱۹۳۰ نقطه عطفی در تاریخ صنعتیشدن ترکیه به شمار میرود؛ دورهای که در آن دولت با ایجاد واحدهای تولیدی بزرگ و سرمایهگذاری بر آموزش نیروی کار، صنایع پراکنده و سنتی پیشین را در یک ساختار تولیدی مدرن ادغام کرد.
از منظر جامعهشناسی کارخانههای نساجی این دوره به عنوان نهادهای جامعهپذیری صنعتی، بستر شکلگیری طبقه کارگر شهری، شتابدهندههای فرآیند شهرنشینی و ابزاری برای پیشبرد پروژه مدرنیزاسیون عمل میکردند. گذار جمعیتی نیروی کار از روستا به شهر، کسب استقلال مالی برای جامعه زنان از طریق ورود به بازار کار رسمی، و پیوند خوردن معیشت خانوارها به حیات این کارخانهها، همگی پیامدهای ساختاری این تحول اجتماعی بودند. در طول دهههای بعد، این زنجیره ارزش بر اساس منطق آمایش سرزمین توزیع شد. کلانشهر استانبول به عنوان مرکز فرماندهی، واجد کارکردهای طراحی، بازرگانی و مدیریت برند شد. در همین حال، مناطقی نظیر بورسا به عنوان قطب تاریخی نساجی، دنیزلی در حوزه منسوجات خانگی، قهرمانمرعش در زنجیره تولید نخ و پارچه، و غازیآنتپ در بخش فرشهای ماشینی و محصولات صنعتی، هر یک کارکردهای تخصصی متفاوتی را در درون این جغرافیای تولیدی عهدهدار شدند.
تحلیل نوسانات آماری سالهای ۲۰۲۱ و ۲۰۲۲ برای فهم دقیق این بحران ضروری است. در این بازه زمانی، ارزش صادراتی این بخش با جهشی معنادار از ۲۸.۶ میلیارد دلار در سال ۲۰۱۹ به ترتیب به ۳۴.۵ و ۳۵.۳ میلیارد دلار افزایش یافت. با این حال، بخش عمدهای از این رشد ناشی از متغیرهای برونزا و وضعیت استثنایی زنجیره تأمین جهانی پس از همهگیری کرونا بود؛ دورهای که در آن خریداران غربی با هدف تنوعبخشی به منابع و کاهش وابستگی به شرق آسیا، سفارشهای بیشتری را به ترکیه منتقل کردند. از این رو، رونق مذکور بیش از آنکه حاصل ارتقای بنیادین در توان رقابتی درونزای صنایع ترکیه باشد، معلول جابجایی موقت در جغرافیای تقاضای جهانی بود.
بر این اساس، چالش کنونی صنعت نساجی ترکیه را نباید صرفاً ناشی از نوسانات دورهای میزان صادرات دانست، بلکه این وضعیت نشاندهنده فرسودگی «مدل اجتماعی-اقتصادی» حاکم بر این صنعت است. ارکان مدل قدیمی که بر پایه دستمزدهای نسبتاً پایین، تولید انبوه، وابستگی به سفارشهای خارجی و موقعیت جغرافیایی تعریف شده بود، در مواجهه با متغیرهای جدید جهانی کارایی خود را از دست دادهاند. ثبت رقم ۸۵۹ هزار شاغل رسمی در دو بخش نساجی و پوشاک در مقاطعی از سال ۲۰۲۶، پایداری صوری اشتغال را نشان میدهد؛ اما این شاخص عددی را نباید دلیلی بر احیای ساختاری رونق در این صنعت تفسیر کرد، زیرا بخش قابلتوجهی از این ثبات ناشی از سیاستهای حمایتی و تزریق یارانههای دولتی برای تثبیت بازار کار است.
ورود مستقیم دولت به این حوزه، از منطق حفظ سرمایه اجتماعی پیرامون بازار اشتغال پیروی میکند. سیاستهای حمایتی دولت ترکیه در سال ۲۰۲۶ با رویکرد صیانت از نظام اجتماعی تداوم یافته است. ارزیابی وزارت تجارت که ارزش کل این صنعت را با احتساب بازارهای داخلی در حدود ۷۵ میلیارد دلار برآورد کرده، تاییدی بر نقش حیاتی این بخش در ساختار اشتغال کلان کشور است. افزایش بستههای حمایتی صادراتی و سوبسیدهای حفظ اشتغال در این دوره نشان میدهد که سیاستگذاریهای معطوف به بخش نساجی و پوشاک، بیش از آنکه یک استراتژی صنعتی محض باشند، کارکردی در جهت صیانت از ثبات اجتماعی و بازدارندگی از بحرانهای رفاهی دارند.
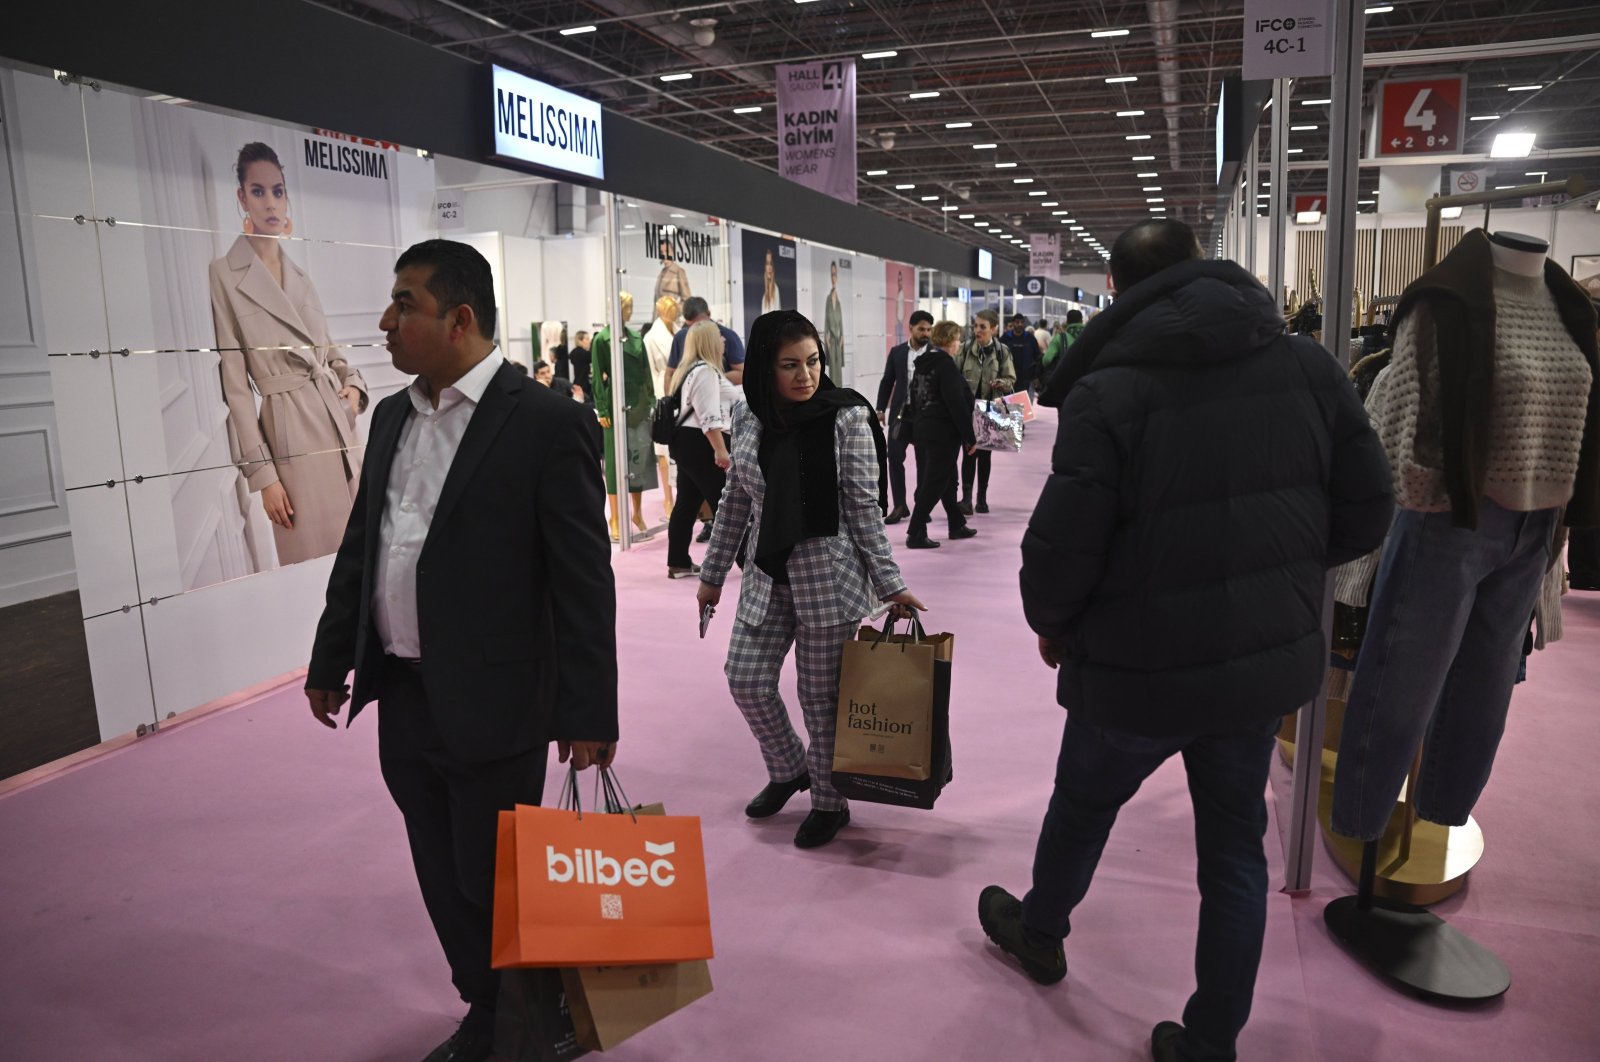
یکی از راهبردهای حیاتی برای برونرفت از این انسداد ساختاری، حرکت از تولید سفارشی به سمت توسعه برندهای بومی است. تجاربی نظیر تجاریسازی برندهایی چون LC Waikiki، Mavi و Koton پتانسیلهای ساختاری ترکیه را در تغییر موقعیت از یک کارگزار تولیدی به یک صاحب برند اثبات کرده است. این تحول اقتصادی دارای ابعاد فرهنگی عمیقی نیز هست؛ رسوخ و استقرار خردهفروشیهای ترک در بازارهای بینالمللی، فرآیند انتقال تصویر ملی، سبک زندگی و فرهنگ شهری ترکیه را نیز تسریع میکند و کالا را به عنوان ابزاری در خدمت بازتولید «قدرت نرم» قرار میدهد. توسعه رویدادهایی همچون نمایشگاههای Texhibition Istanbul وIFCO نیز در چارچوب تبدیل استانبول به یک هاب منطقهای در مدیریت مد و زنجیره تأمین ارزیابی میشود.
در نهایت، چنانچه اراده ساختاری در ترکیه بر انتقال از الگوی نیروی کار کمهزینه به نیروی کار ماهر، از کارگاههای سنتی به فناوریهای پیشرفته، و از مصرف فشرده منابع به تولید پایدار استوار شود، چالشهای ساختاری کنونی قابلیت تبدیل شدن به یک بستر توسعهای نوین را خواهند داشت. در غیر این صورت، اصرار بر تداوم مدل سنتی از طریق تمدید یارانهها و اعتبارات دولتی، صرفاً به معنای به تعویق انداختن موقت بحران ساختاری این صنعت خواهد بود.