پایان انحصار ترانزیتی گرجستان؟ گشایش ارمنستان و بازآرایی ژئوپلیتیک قفقاز جنوبی
با بازگشایی مسیرهای ارمنستان و اجراییشدن طرحهای نوظهوری همچون تریپ (TRIPP)، انحصار ترانزیتی گرجستان در قفقاز جنوبی به چالش کشیده شده است. آیا تفلیس جایگاه «گذرگاه ناگزیر» خود را از دست میدهد یا وارد دوران تازهای از رقابت شبکهای میشود؟ این یادداشت با واکاوی دادههای تجاری و واقعیتهای سیاسی، آینده توازن قدرت و کریدورها را بررسی میکند.
امیررضا کفیلی – کارشناس مسائل ترکیه و قفقاز جنوبی
اندیشکده زاویه: در قفقاز جنوبی حتی یک مرز بسته نیز میتواند قدرت اقتصادی تولید کند. طی سه دهه گذشته محدودیت ارتباطات زمینی ارمنستان با ترکیه و جمهوری آذربایجان بخشی از جریان تجارت منطقه را به سوی گرجستان هدایت کرد. اکنون پیشرفت روند صلح و طرحهای تازه اتصال زمینی این الگو را با پرسشی بنیادین روبهرو ساخته است: آیا تفلیس موقعیت ترانزیتی خود را از دست میدهد یا صرفاً از جایگاه گذرگاه تقریباً ناگزیر به بازیگری در شبکهای رقابتی منتقل میشود؟ پاسخ در تفکیک سه مفهوم نهفته است: برتری جغرافیایی، مزیت زیرساختی و قدرت چانهزنی سیاسی. بازگشایی ارمنستان ابتدا مؤلفه سوم را تغییر میدهد.
برتری گرجستان؛ فراتر از موقعیت جغرافیایی
گرجستان در اتصال دریای خزر به دریای سیاه و ترکیه جایگاهی تثبیتشده دارد. راهآهن باکو–تفلیس–قارص و بنادر پوتی و باتومی در کنار شبکه جادهای شرق به غرب، زنجیرهای ایجاد کردهاند که جایگزینی آن با یک مسیر تازه آسان نیست. مزیت این شبکه تنها در فاصله جغرافیایی خلاصه نمیشود. تجربه شرکتهای حملونقل و هماهنگی گمرکی به آن برتری انباشته میبخشد. در اقتصاد حملونقل این وضعیت را میتوان «اثر شبکهای» نامید: هرچه کاربران و خدمات یک مسیر بیشتر باشند هزینه خروج از آن نیز افزایش مییابد.
گزارش بانک جهانی در سال ۲۰۲۳ نشان میدهد که ظرفیت کریدور میانی به سرمایهگذاری در بنادر و خطوط آهن وابسته است و همزمان از ضعف هماهنگی و طولانیبودن فرایندهای مرزی آسیب میبیند. برآورد این نهاد درباره امکان سهبرابرشدن حجم بار و نصفشدن زمان سفر تا ۲۰۳۰ مشروط به اصلاحات و سرمایهگذاری است نه پیشبینی قطعی. همچنین پژوهش مرکز PMCG در سپتامبر ۲۰۲۶ حجم کل بار ترانزیتی گرجستان در سال ۲۰۲۵ را ۱۳٫۷ میلیون تن و سهم جریانهای کریدور میانی را ۴٫۶ میلیون تن ثبت کرده است. این ارقام جایگاه واقعی تفلیس و آسیبپذیری آن در برابر نوسانات تجارت را نشان میدهد.
ارمنستان در آستانه اتصال؛ تفاوت تصمیم سیاسی با ظرفیت حمل بار
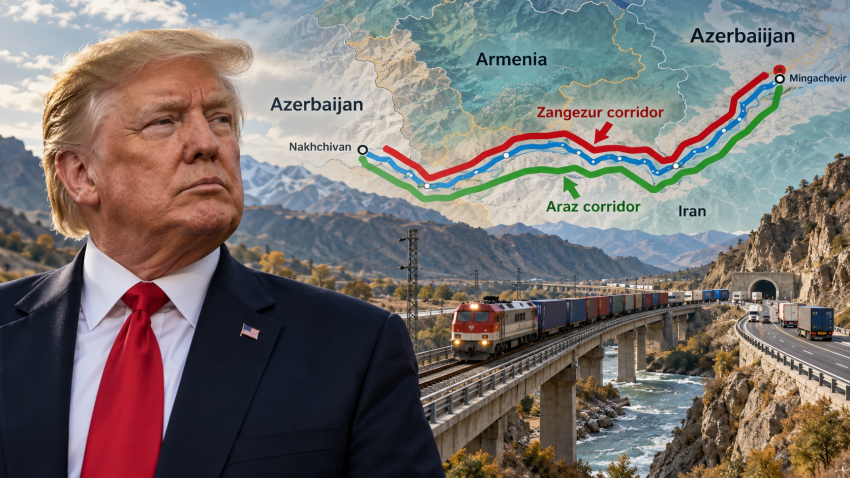
اعلامیه واشنگتن در هشتم اوت ۲۰۲۵ به گشایش ارتباطات ارمنستان و جمهوری آذربایجان بر پایه احترام به حاکمیت و صلاحیت سرزمینی دو کشور تصریح کرد. در ادامه اسناد اجرایی پروژه «مسیر ترامپ برای صلح و رفاه بینالمللی» موسوم به تریپ در سال ۲۰۲۶ منتشر شد. این طرح قرار است ارتباط جمهوری آذربایجان با نخجوان را از خاک ارمنستان تسهیل کند. با این همه سند سیاسی معادل راهآهن آماده بهرهبرداری نیست. نیکول پاشینیان در نهم اکتبر ۲۰۲۶ نیز اجرای تریپ و بازگشایی مرز با ترکیه را در شمار اقدامات پیش رو قرار داد.
تحول در روابط آنکارا و ایروان نیز همین تمایز را آشکار میکند. وزارت خارجه ترکیه در مه ۲۰۲۶ از تکمیل مقدمات اداری تجارت مستقیم خبر داد اما تصریح کرد که آمادهسازی فنی و اداری بازگشایی مرز همچنان ادامه دارد. بنابراین ثبت مبدأ و مقصد کالا در اسناد تجاری هنوز به معنای عبور مستقیم کامیون و قطار از مرز مشترک نیست. بازگشایی راهآهن گیومری–قارص و اتصال پایدار به نخجوان نیز به سرمایهگذاری و قواعد مرزی قابل اعتماد نیاز دارد.
کدام بخش از مزیت تفلیس در معرض فرسایش است؟
رقابت نخست بر سر بارهایی شکل میگیرد که مبدأ یا مقصد آنها ترکیه و جمهوری آذربایجان است. اگر مسیر جنوبی ارمنستان با ظرفیت کافی و هزینه تمامشده مناسب فعال شود بخشی از بار میتواند بدون عبور از گرجستان جابهجا شود. در این حالت تفلیس نه لزوماً حجم عمده تجارت بلکه بخشی از «رانت کمیابی مسیر» و قدرت تعیین شروط ترانزیت را از دست میدهد. وجود مسیر جایگزین حتی پیش از انتقال گسترده بار ابزار مذاکره بر سر قیمت و زمان تحویل است.
اما همه جریانهای بار قابلیت تغییر مسیر یکسان ندارند. کالایی که مقصد آن بنادر دریای سیاه است همچنان میتواند به زیرساخت گرجستان نیاز داشته باشد. اتصال احتمالی ارمنستان به شبکههای شرق و غرب حتی ممکن است بار بیشتری به پوتی و باتومی برساند. تجربه انتقال غلات روسیه به ارمنستان از مسیر جمهوری آذربایجان در سال ۲۰۲۶ نیز آموزنده است؛ محمولههای گزارششده پس از ورود به جمهوری آذربایجان از خاک گرجستان به ارمنستان منتقل شدند. این نمونه شاهد تنوع مسیر است نه حذف گرجستان از زنجیره.
رقابت اقتصادی زیر سایه ملاحظات ژئوپلیتیکی
موفقیت هیچ کریدوری را نمیتوان تنها با کوتاهی مسیر سنجید. هزینه بیمه، امنیت مرزها، قابلیت پیشبینی زمان عبور، نظام حل اختلاف و ثبات مقررات میتوانند مزیت چند ده کیلومتر مسافت کمتر را خنثی کنند. در قفقاز جنوبی تضمین حقوقی عبور کالا خود نوعی دارایی اقتصادی است. چارچوب تریپ بر تداوم حاکمیت و صلاحیت ارمنستان تأکید دارد. اجرای این اصل برای تبدیل طرح به مسیر تجاری تعیینکننده است.
نقش ایران و اتحادیه اروپا نیز اهمیت مییابد. ایران نسبت به هر ترتیبی که بر مرزها و حاکمیت کشورهای منطقه اثر بگذارد حساس است و همزمان میتواند از اتصال خلیج فارس به دریای سیاه در شبکهای مبتنی بر حاکمیت دولتها منفعت ببرد. مشارکت اتصال اتحادیه اروپا و ارمنستان که در مه ۲۰۲۶ اعلام شد نیز هدف خود را پیوند ارمنستان با شبکههای منطقهای و استفاده بیشتر از ظرفیت ترانسخزر قرار داده است. نتیجه الزاماً انتقال یک مسیر از گرجستان به ارمنستان نیست؛ ممکن است شبکهای چندشاخه شکل گیرد که در آن رقابت و وابستگی متقابل همزمان افزایش یابد.
سه سناریو برای آینده گرجستان
در سناریوی نخست روند عادیسازی کند باقی میماند و مسیرهای جدید بهدلیل کمبود زیرساخت یا اختلاف بر سر تشریفات مرزی ظرفیت محدودی پیدا میکنند. در این وضعیت گرجستان برتری کنونی را تا حد زیادی حفظ میکند. در سناریوی دوم ارتباطات ارمنستان بهصورت تدریجی و کالامحور فعال میشود. بخشی از جریان باکو–ترکیه به جنوب انتقال مییابد اما تجارت مرتبط با دریای سیاه همچنان از گرجستان عبور میکند. با توجه به فاصله توافقات سیاسی و آمادگی عملیاتی این سناریو محتملتر است. سناریوی سوم با گشایش کامل مرزها و هماهنگی تعرفه و خدمات لجستیکی همراه است. در آن صورت فشار رقابتی بر تفلیس جدیتر خواهد بود.
راهبرد عقلانی گرجستان مقابله با گشایش همسایگان نیست. تفلیس برای حفظ سهم خود باید زمان توقف بار در مرز و بندر را کاهش دهد و با توسعه خدمات ریلی و بندری قابلیت اتکای مسیر را افزایش دهد. طرح بندر آبعمیق آناکلیا نیز در همین منطق قابل فهم است اما صرف اعلام پروژه نباید با ظرفیت عملیاتی برابر دانسته شود. گرجستان میتواند با ارمنستان در حملونقل شمال–جنوب همکاری کند و از تشدید رقابت بکاهد.
در نهایت گشایش ارمنستان پایان نقش ترانزیتی گرجستان نیست. آنچه به چالش کشیده میشود مزیتی است که از کمبود گزینههای عبور پدید آمده بود. تفلیس همچنان به بنادر دریای سیاه و شبکه تثبیتشده حملونقل متکی است اما ناگزیر خواهد بود مزیت تاریخی خود را به برتری خدماتی و نهادی تبدیل کند. در قفقاز پس از منازعه اهمیت کشورها دیگر فقط به این وابسته نیست که چه راهی از خاکشان میگذرد؛ مهمتر آن است که کدام دولت میتواند عبور کالا را مطمئنتر و کمهزینهتر سازمان دهد.