کریدور میانی در آستانه جهش نهادی؛ چرا زیرساخت بهتنهایی کافی نیست؟
کریدور میانی در حال عبور از مرحله توسعه زیرساختی به دورهای تازه از رقابت نهادی و لجستیکی است. گزارش جدید بانک جهانی نشان میدهد افزایش ظرفیت ریلی و بندری، بدون اصلاح سازوکارهای مدیریتی، تعرفهای و تجاری، نمیتواند این مسیر را به یک کریدور رقابتپذیر جهانی تبدیل کند. از عدم توازن جریان کالا تا نقش زنگزور و ضرورت ایجاد اپراتور واحد، آینده کریدور میانی به تصمیمهایی فراتر از سرمایهگذاری فیزیکی وابسته است.
تحریریه اندیشکده زاویه: تازهترین گزارش گروه بانک جهانی با عنوان «ادغام: لجستیک تجاری در سطح جهانی در امتداد کریدور حملونقل ترانسخزر» تصویری دوگانه از آینده این مسیر ترانزیتی ترسیم میکند: تصویری از پتانسیلهای عظیم اقتصادی در یک سو، و هشدار نسبت به شکافهای ساختاری موجود در سوی دیگر.
بر اساس این ارزیابی، سرمایهگذاریهای استراتژیک در کریدور میانی میتواند حجم تجارت در این مسیر را تا سال 2040 بیش از سه برابر کند، زمان سفر را به نصف کاهش دهد، تولید ناخالص داخلی کشورهای عضو را 3.3 درصد افزایش دهد و دو میلیون فرصت شغلی جدید ایجاد نماید. با این حال، تحقق این چشمانداز مشروط به شرایطی فراتر از تزریق سرمایه و احداث زیرساخت است.
معمای «نرمافزار» در سایه «سختافزار»
بانک جهانی در گزارش خود تصریح میکند که محدودیت اصلی پیش روی کریدور میانی در کوتاهمدت، نه کمبود ظرفیت زیرساختی، بلکه سطح پایین خدمات و موانع نهادی حاکم بر شرکتهای حملونقل دولتی است. این ارزیابی با وضعیت کنونی کریدور همخوانی دارد: در حالی که میانگین زمان تحویل محمولهها در کریدور میانی حدود 47 تا 50 روز است، مسیرهای دریایی سنتی این فاصله را در حدود 45 روز طی میکنند؛ یعنی کریدور میانی در وضعیت فعلی حتی از مسیرهای دریایی نیز عقبتر است. این تناقض نشان میدهد که توسعه فیزیکی بهتنهایی قادر به خلق مزیت رقابتی نیست.
پیشنهاد کلیدی بانک جهانی برای رفع این تنگنا، تأسیس یک اپراتور لجستیک واحد با ماهیت «داراییسبک» است که توسط شرکتهای حملونقل دولتی جمهوری آذربایجان، گرجستان، قزاقستان و ترکیه اداره شود. این نهاد فراملی قرار است تعرفههای سرتاسری را تعیین کند، مسیرها را بهینهسازی نماید و مدیریت اعزام را سازماندهی کند. چنین ساختاری میتواند موانع بوروکراتیک و ناهماهنگیهای تعرفهای را که سالها بر سرعت ترانزیت سایه افکنده بود، کاهش دهد. در همین راستا، اپراتورهای ریلی آذربایجان، گرجستان و قزاقستان در اکتبر 2025 توافق کردند تعرفهای واحد برای کریدور میانی اعمال کنند، اقدامی که نخستوزیر آذربایجان آن را گامی عملی در جهت «حذف گلوگاههای موجود» توصیف کرد.
ناهمگونی جریانها؛ چالشی پنهان اما تعیینکننده
با وجود رشد 11 درصدی حملونقل کانتینری در هشت ماه نخست 2026، آمارها از عدم تعادل ساختاری حکایت دارند: حدود 80 درصد محمولهها از شرق به غرب حرکت میکنند و تنها 20 درصد مسیر معکوس را طی مینمایند. این نسبت نزدیک به چهار به یک، به معنای بازگشت خالی بخش عمده کانتینرهاست که هزینههای عملیاتی را بهشدت افزایش میدهد. بدون یافتن بار برگشتی از اروپا و ترکیه، اقتصاد کریدور حتی با کاهش زمان ترانزیت به 18 تا 19 روز نیز پایدار نخواهد بود. این چالش نشان میدهد که اصلاحات نهادی باید فراتر از هماهنگی گمرکی و تعرفهای باشد و سیاستهای تشویقی برای توسعه تجارت دوجانبه را نیز در بر گیرد.
زنگزور و معمای ژئوپلیتیک
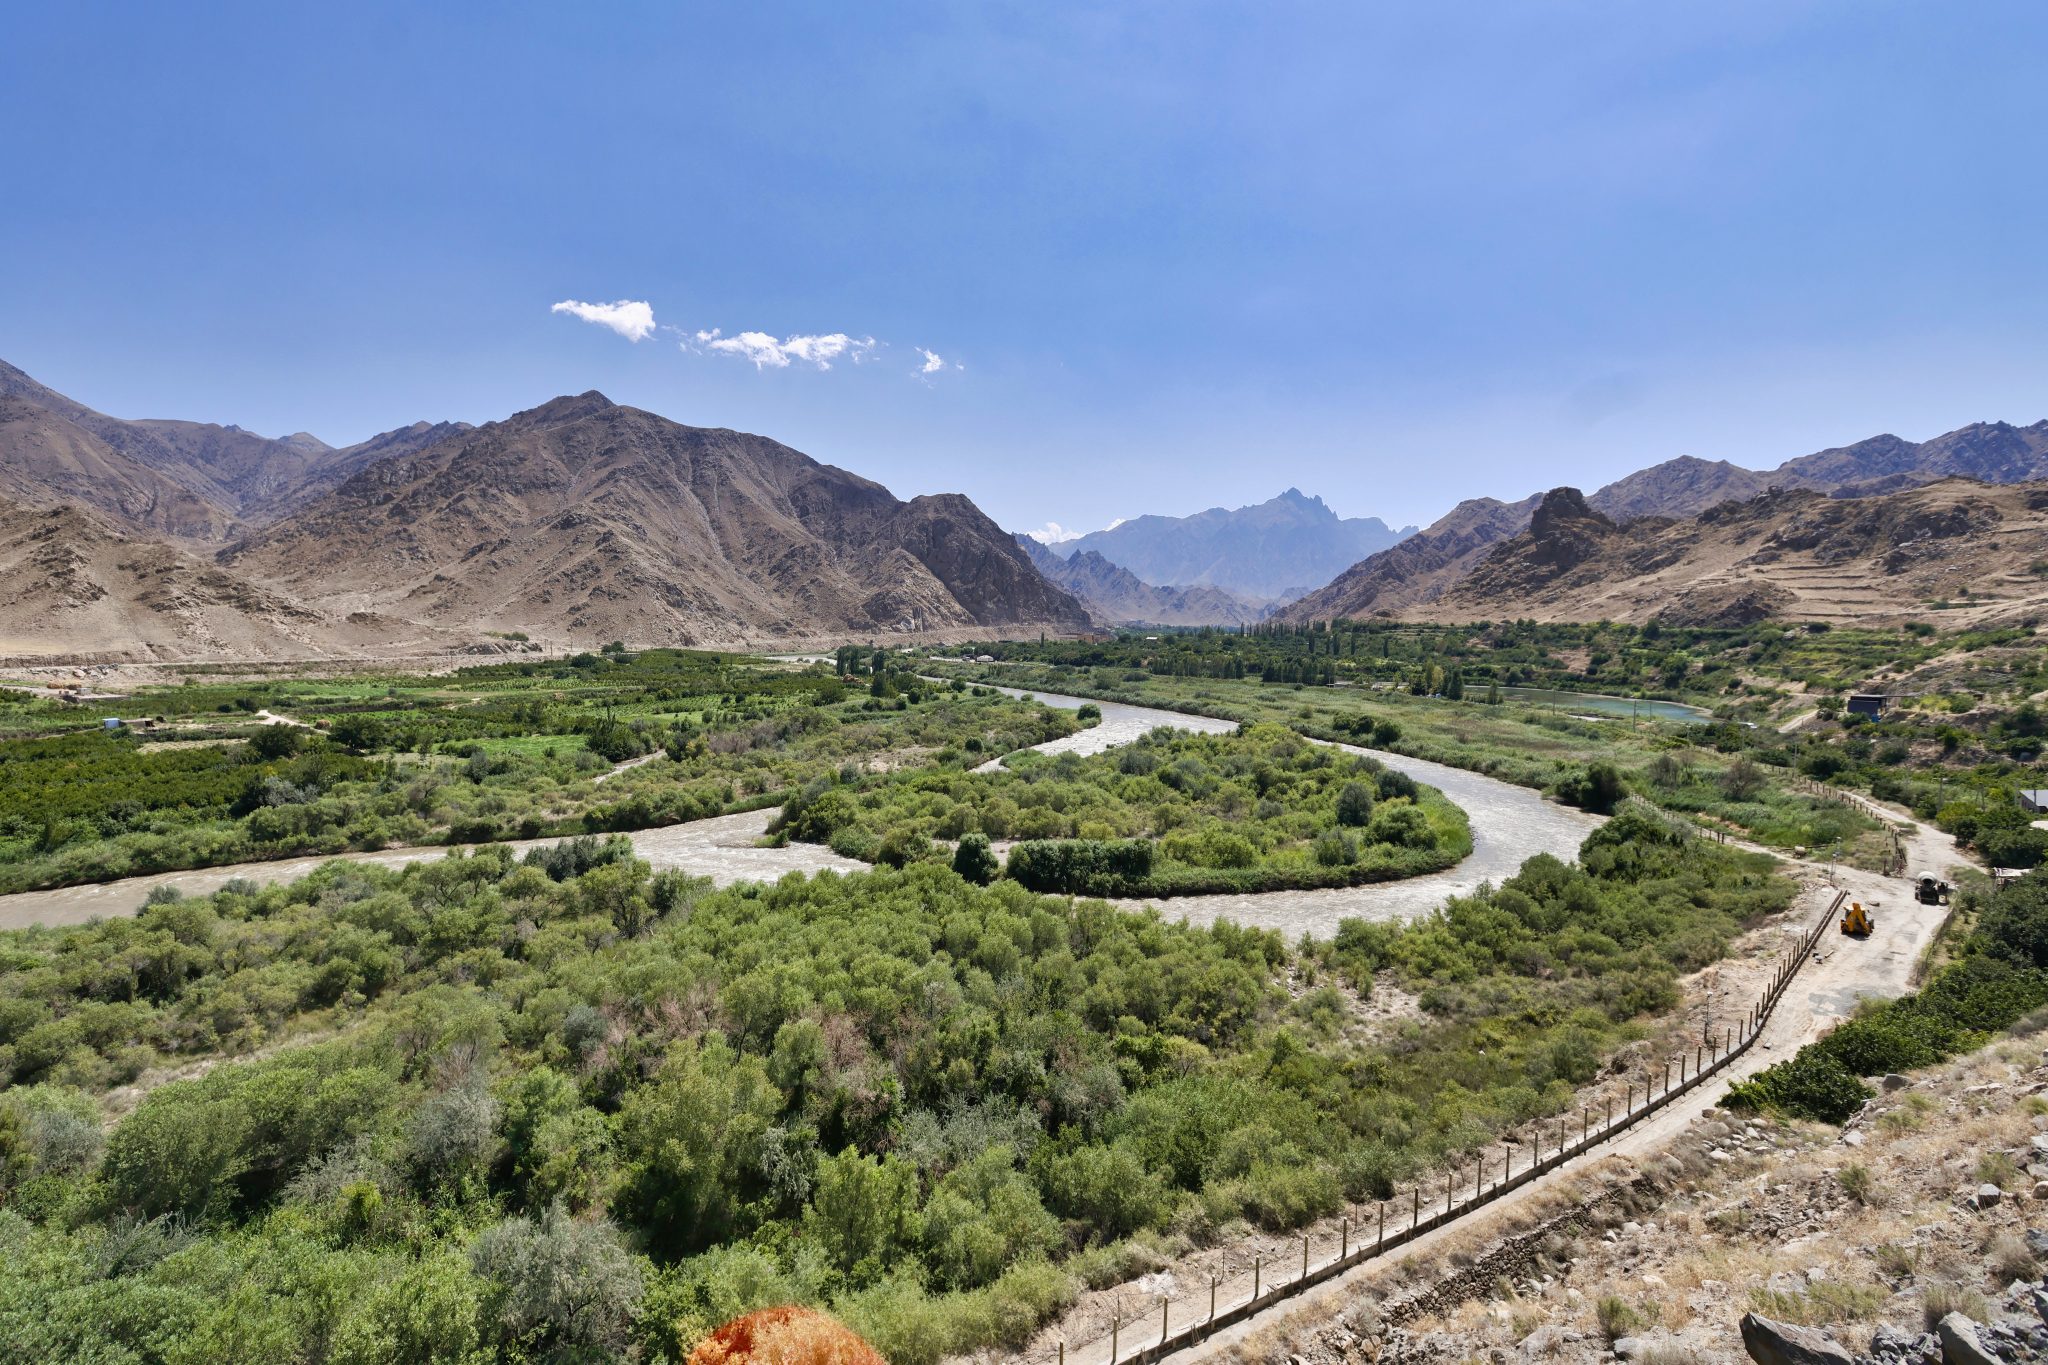
در بعد ژئوپلیتیک، کریدور زنگزور بهعنوان شاخهای مکمل برای کریدور میانی در حال تبدیل به متغیری تعیینکننده است. بر اساس گزارشها، 95 درصد بزرگراه و 75 درصد راهآهن این مسیر ساخته شده و بخش ارمنی آن قرار است در اوایل 2027 آغاز شود. احداث این کریدور 43 کیلومتری که جمهوری آذربایجان را به نخجوان متصل میکند، میتواند معادلات ترانزیتی قفقاز را بازتعریف کند و ظرفیت ترانزیت ترکیبی کریدور میانی را بهطور محسوس افزایش دهد. باکو حضور فعال در تمامی کریدورهای ترانزیتی را بهعنوان مأموریت راهبردی تعریف کرده و نوسازی شبکه ریلی در اراضی آزادشده قرهباغ و زنگهزور شرقی را با شتاب پیگیری میکند.
افق 2040 و مسئله «تابآوری»
آنچه گزارش بانک جهانی را از تحلیلهای صرفاً خوشبینانه متمایز میکند، تأکید بر سناریوهای جایگزین است. در سناریویی که اصلاحات نهادی و بهبودهای کیفی خدمات اعمال شود، حجم حملونقل کانتینری میتواند تا چهار برابر افزایش یابد و زمان سفر تا دو سوم کاهش پیدا کند؛ در حالی که توسعه صرفاً فیزیکی نتیجهای بهمراتب محدودتر به بار خواهد آورد. این تمایز بنیادین، پیام اصلی برای کشورهای عضو است: عصر «سختافزارمحوری» در کریدور میانی به پایان رسیده و مزیت رقابتی آینده در گرو توانایی ساخت نهادهای فراملی کارآمد، نظام تعرفهای یکپارچه و مدیریت هوشمند جریانهای تجاری خواهد بود. بدون این جهش نهادی، حتی مدرنترین خطوط ریلی و بنادر نیز نخواهند توانست کریدور میانی را به بدیل پایدار برای مسیرهای سنتی بدل کنند.